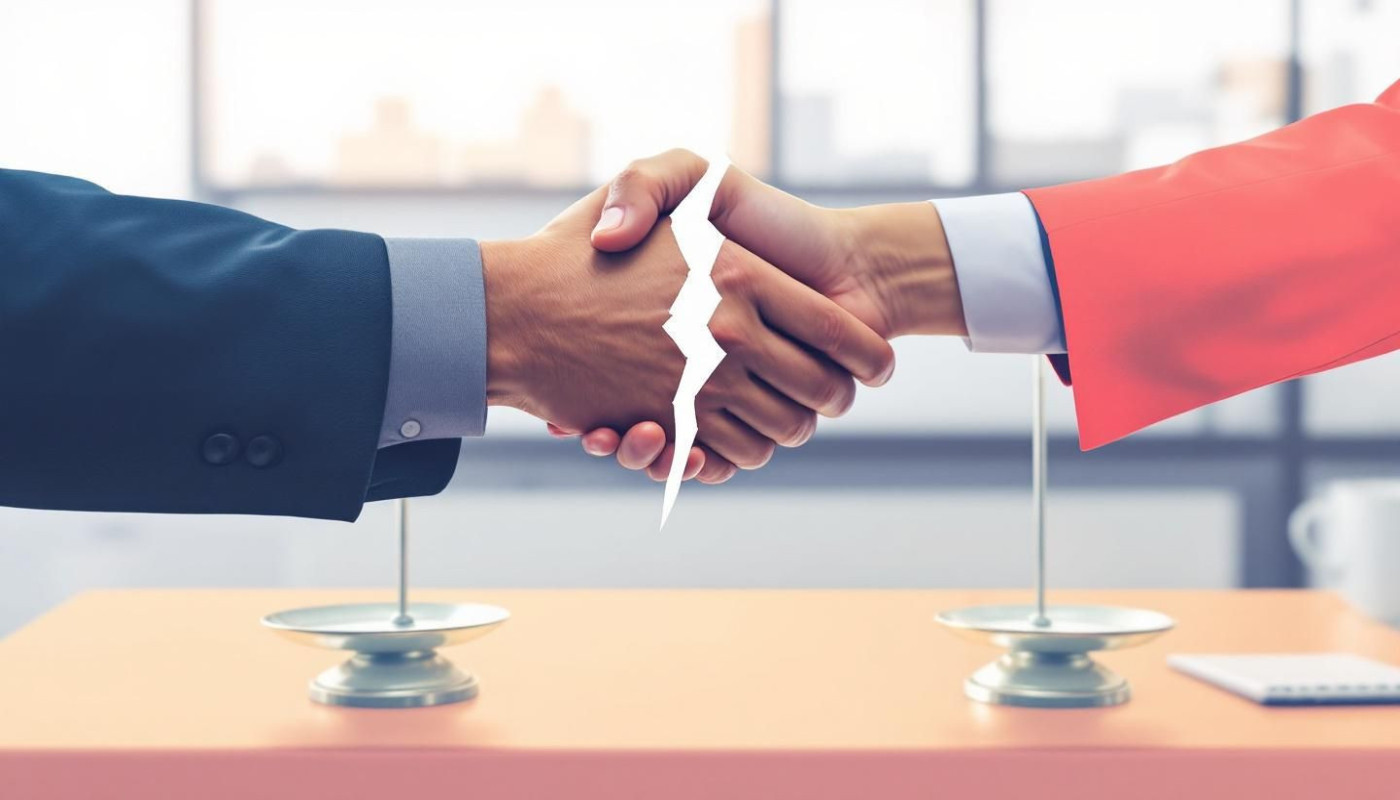
Stratégies efficaces pour résoudre les différends contractuels

Stratégies efficaces pour résoudre les différends contractuels
Sommaire
  1. Comprendre l’origine du différend
  2. Privilégier la négociation amiable
  3. Utiliser la médiation professionnelle
  4. Envisager l’arbitrage ciblé
  5. Prévenir les différends futurs

Les différends contractuels représentent l'une des principales sources de litiges dans le monde des affaires. Comprendre comment les résoudre efficacement permet de préserver tant la relation commerciale que la réputation professionnelle. Poursuivez votre lecture pour découvrir des méthodes éprouvées et des conseils avisés qui vous aideront à surmonter ces situations délicates.

Comprendre l’origine du différend

Lorsqu’un différend contractuel survient, identifier précisément la source du litige représente une étape fondamentale pour favoriser une résolution de conflit efficace. Une analyse du contrat approfondie permet d’examiner minutieusement les clauses, notamment la clause litigieuse, souvent à l’origine de désaccords. Cette démarche exige de vérifier attentivement les obligations des parties, afin de déterminer si un manquement ou une interprétation divergente justifie le conflit. Les sources de litige sont multiples : ambiguïtés contractuelles, non-respect d’une obligation, ou interprétations concurrentes des engagements contractuels. Maîtriser l’ensemble du contexte contractuel par cette analyse technique, c’est poser les bases d’un dialogue constructif entre les parties et ainsi maximiser les chances de parvenir à une solution amiable ou juridiquement fondée.

Privilégier la négociation amiable

La négociation amiable s’impose comme une démarche privilégiée pour la résolution des conflits contractuels. En optant pour ce mode de règlement, les parties évitent les procédures judiciaires longues et coûteuses, tout en préservant, lorsque c’est possible, une relation constructive. La négociation amiable implique souvent une communication transparente, l’utilisation de techniques de discussion structurée et l’écoute active, qui permet de cerner les intérêts réels de chacun. L’écoute active encourage l’expression des besoins profonds et la compréhension mutuelle, éléments essentiels pour parvenir à une solution consensuelle.

Le recours à la médiation, sous la conduite d’un médiateur spécialisé, favorise un dialogue équilibré et objectif. Ce professionnel de la résolution des conflits guide les parties vers l’identification de points d’accord et accompagne la recherche d’un compromis satisfaisant. Pour ceux qui souhaitent approfondir les méthodes et obtenir des conseils pratiques sur la négociation amiable, il est possible d’explorer cette page pour en savoir plus, une ressource abondante sur les outils juridiques et les démarches à suivre en cas de différend contractuel.

Utiliser la médiation professionnelle

Recourir à la médiation professionnelle pour la résolution des différends contractuels présente de nombreux bénéfices notables. Ce mode de règlement favorise la confidentialité des échanges, permettant ainsi aux parties de préserver leurs intérêts et leur réputation en dehors de toute procédure publique. La rapidité et la flexibilité de la médiation professionnelle offrent une alternative efficace aux longues procédures judiciaires, tout en permettant d’adapter le processus aux spécificités de chaque situation. Par exemple, dans le cas de désaccords entre partenaires commerciaux ou lors de litiges sur la qualité d’une prestation, la médiation menée par un médiateur qualifié permet d’aplanir les tensions et de parvenir à une entente. L’élaboration d’un protocole d’accord sous la supervision du médiateur garantit la solidité de la solution trouvée et son acceptation mutuelle. Ce cheminement collaboratif maximise les chances de préserver les relations d’affaires, tout en assurant la sécurité juridique des engagements pris.

Envisager l’arbitrage ciblé

L’arbitrage représente une voie privilégiée pour le règlement des litiges contractuels, notamment lorsque les parties ont convenu d’une clause compromissoire intégrée dès la formation du contrat. Cette clause engage chaque signataire à soumettre leurs différends à un tribunal arbitral, plutôt qu’aux juridictions étatiques. Ce mécanisme permet d’obtenir une décision arbitrale rendue par un arbitre reconnu, dont la spécialisation et la neutralité offrent des garanties appréciées dans un contexte de relations d’affaires complexes. La procédure d’arbitrage se distingue par sa rapidité, sa confidentialité et la possibilité pour les parties de choisir les règles applicables, conférant ainsi une plus grande flexibilité que le contentieux judiciaire classique.

Un autre aspect fondamental de l’arbitrage réside dans la portée de la sentence arbitrale, dont la reconnaissance internationale est facilitée par des instruments comme la Convention de New York de 1958. Ce cadre juridique assure qu’une décision arbitrale peut être exécutée dans de nombreux pays, simplifiant ainsi la résolution des différends transfrontaliers. Cette reconnaissance internationale renforce la confiance dans l’arbitrage comme moyen efficace de règlement des litiges, en particulier dans un environnement commercial mondialisé où la diversité des législations peut compliquer l’exécution des jugements étatiques. Choisir l’arbitrage, c’est opter pour une solution adaptée aux besoins de rapidité, d’efficacité et de sécurité juridique inhérents aux contrats modernes.

Prévenir les différends futurs

Intégrer la prévention des différends dans la gestion des contrats permet d’éviter de nombreux litiges et de renforcer la sécurité juridique des parties. La rédaction attentive des contrats constitue la première étape : insérer des clauses précises sur les obligations, les délais, les pénalités ou les modes de résolution des litiges limite les interprétations divergentes. L’anticipation des risques, par exemple via un audit contractuel régulier, offre la possibilité d’identifier les zones d’incertitude et d’y apporter des réponses adaptées. En veillant à ce que chaque clause soit claire et adaptée aux besoins spécifiques du contrat, les parties se prémunissent contre les contestations ultérieures et favorisent une relation contractuelle sereine et équilibrée.

Similaire
Révélations sur les exclusions inattendues de votre assurance de prêt immobilier
Révélations sur les exclusions inattendues de votre assurance de prêt immobilier

Vous pensez être couvert, et puis tout bascule. En France, l’assurance emprunteur, exigée par les banques pour la plupart des crédits immobiliers, cache encore des exclusions qui surprennent au pire moment, lors d’un arrêt de travail ou d’un sinistre lourd. Or, avec la résiliation facilitée et la concurrence accrue, ces clauses deviennent un enjeu concret de pouvoir d’achat, et parfois de maintien dans son logement. À quoi faut-il vraiment faire attention, et comment éviter les mauvaises surprises ? Ces clauses qui tombent le jour du sinistre Le choc arrive souvent quand tout devrait être simple : vous déclarez un arrêt de travail, vous transmettez les justificatifs, et l’assureur répond par un refus, ou par une prise en charge partielle. Dans les contrats d’assurance de prêt...
Assurance de prêt immobilier : pourquoi la concurrence bouleverse les choix des emprunteurs ?

Assurance de prêt immobilier : pourquoi la concurrence bouleverse les choix des emprunteurs ?

Qui paie encore trop cher son assurance de prêt immobilier ? Depuis que les règles ont bougé, la question n’est plus théorique, elle se traduit par des milliers d’euros d’écart sur la durée d’un crédit, et par une bataille commerciale qui rebat les cartes entre banques, assureurs et courtiers. Dans ce nouveau paysage, les emprunteurs comparent davantage, changent plus facilement, et ceux dont le dossier est jugé « à risque » cherchent surtout une réponse claire, rapide et durable. La banque n’a plus le monopole, enfin Un réflexe a longtemps dominé : signer l’assurance proposée avec le prêt, sans discuter, parce que « c’est comme ça ». La mécanique était simple, la banque finançait et assurait, et l’emprunteur acceptait un package, parfois sans mesurer que l’assurance peut représenter...
À Paris, le courtier en assurance de prêt réinvente la chasse aux taux introuvables

À Paris, le courtier en assurance de prêt réinvente la chasse aux taux introuvables

Les taux de crédit immobilier se sont tendus depuis 2022, les banques ont durci leurs critères, et, à Paris, la compétition entre dossiers solides s’est encore accélérée. Dans ce contexte, une autre bataille se joue, plus discrète mais décisive pour le coût total du prêt : l’assurance emprunteur. Derrière les vitrines des agences, une nouvelle génération de courtiers revendique une méthode plus fine, et, au cœur de la capitale, le terrain se prête à toutes les réinventions. Quand l’assurance pèse plus que le taux Un chiffre rappelle l’enjeu, et il surprend souvent les acheteurs au moment de signer : sur la durée d’un crédit immobilier, l’assurance emprunteur peut représenter une part considérable du coût total, parfois du même ordre de grandeur que les intérêts lorsque les taux sont bas...
À quoi rêvent les jeunes acheteurs ? L’assurance de prêt immobilier selon la génération Z
À quoi rêvent les jeunes acheteurs ? L’assurance de prêt immobilier selon la génération Z

Ils veulent acheter tôt, et ils veulent comprendre vite. À l’heure où les taux immobiliers ont nettement reflué depuis leurs sommets de 2023, sans retrouver les niveaux ultra-bas de l’avant-crise, la génération Z revient dans le jeu, mais à ses conditions : budget contraint, parcours digital, et exigence de transparence. Dans ce paysage, l’assurance de prêt immobilier n’est plus un simple “papier” à signer, elle devient un levier de négociation, de sécurisation et parfois d’économies, à condition de savoir où regarder. La génération Z veut tout comparer, tout de suite Un chiffre résume le réflexe de ces nouveaux emprunteurs : selon l’Insee, l’âge moyen d’accès à la propriété en France se situe autour de 36 ans, mais l’aspiration à “s’installer” reste plus précoce, et se heurte à un...
Contrastes à Marseille : comment l’assurance de prêt immobilier façonne la mobilité résidentielle
Contrastes à Marseille : comment l’assurance de prêt immobilier façonne la mobilité résidentielle

À Marseille, où les prix ont progressé plus vite que les salaires dans plusieurs quartiers ces dernières années, l’accès au crédit reste un levier décisif de mobilité résidentielle, et l’assurance de prêt, souvent reléguée au second plan, pèse pourtant lourd dans l’équation. Depuis l’ouverture du marché et l’essor de la délégation, emprunteurs, banques et courtiers arbitrent entre coût, garanties, délais et parcours client, avec des effets directs sur les achats, les renégociations, et même les déménagements intra-muros. Quand l’assurance décide d’un achat Combien coûte vraiment une assurance emprunteur à Marseille, et surtout, que peut-elle faire capoter ? Pour un prêt immobilier classique, l’assurance ne représente pas un détail, car elle s’ajoute aux intérêts et peut, selon le profil...
À Marseille, l’assurance de prêt immobilier face aux enjeux du marché local
À Marseille, l’assurance de prêt immobilier face aux enjeux du marché local

À Marseille, où les prix repartent à la hausse après le ralentissement de 2023, la question de l’assurance de prêt immobilier revient au premier plan, et pas seulement pour les nouveaux acheteurs. Entre durcissement des conditions de crédit, taux qui ont culminé en 2024 avant de refluer par à-coups, et arbitrages budgétaires des ménages, le coût total d’un financement se joue désormais autant sur l’assurance que sur le taux. Dans ce paysage, des acteurs comme Corefi misent sur des solutions sur mesure, un interlocuteur unique, et une simplification des démarches, pour aider les emprunteurs à reprendre la main. Marseille renoue avec les achats, pas avec la facilité Le marché marseillais a cette particularité : il avance souvent par vagues, porté par des quartiers qui prennent le relais...
Assurance de prêt immobilier à Lyon : les nouveaux leviers pour les investisseurs locatifs

Assurance de prêt immobilier à Lyon : les nouveaux leviers pour les investisseurs locatifs

À Lyon, où les prix ont fortement progressé depuis une décennie et où la Banque de France rappelle régulièrement le resserrement des conditions de crédit, l’assurance emprunteur redevient un levier décisif pour les investisseurs locatifs. Entre hausse des taux, exigences médicales, profils patrimoniaux hybrides et arbitrages sur la durée, le dossier se joue parfois à quelques dixièmes de point, et surtout à la qualité du montage. Les acteurs du courtage, dont Corefi, mettent en avant des solutions sur mesure, un interlocuteur unique et une simplification des démarches, dans un marché devenu nettement plus technique. À Lyon, l’assurance pèse plus qu’hier Un détail de contrat, vraiment ? Dans un crédit immobilier, l’assurance emprunteur n’est plus une ligne secondaire, et les chiffres...
Assurance de prêt immobilier : les critères qui feront la différence en 2024

Assurance de prêt immobilier : les critères qui feront la différence en 2024

Après deux années de hausse rapide des taux, 2024 a installé un nouvel arbitre dans l’accès au crédit immobilier : l’assurance emprunteur. Depuis l’ouverture accrue du marché, portée par la loi Lemoine et le droit de résiliation à tout moment, les banques ne sont plus les seules à fixer les règles du jeu, et les emprunteurs comparent enfin à armes plus égales. Reste une question très concrète, presque décisive : quels critères font vraiment la différence, au-delà du prix affiché ? Le taux d’assurance ne dit pas tout Un chiffre peut masquer l’essentiel. L’assurance emprunteur se résume souvent, à tort, à un « TAEA » mis en avant sur une simulation, alors que l’écart réel se joue dans les garanties, les exclusions et la manière dont l’assureur apprécie le risque. Sur un...
Courtier en assurance de prêt, la nouvelle arme des familles pour sortir de l’impasse bancaire
Courtier en assurance de prêt, la nouvelle arme des familles pour sortir de l’impasse bancaire

Et si la clé d’un crédit immobilier refusé se jouait… dans l’assurance ? Depuis le durcissement des conditions d’octroi, les ménages découvrent un levier longtemps relégué au rang de formalité : l’assurance emprunteur, qui peut peser lourd dans le coût total du financement, et parfois dans la décision finale de la banque. Dans ce contexte, le recours à un courtier spécialisé s’impose comme une réponse pragmatique, notamment quand il sait négocier finement les garanties, traduire un dossier médical, et parler le langage des établissements prêteurs. Quand l’assurance fait dérailler le crédit La scène est devenue banale, et elle laisse un goût amer : un couple coche toutes les cases, emploi stable, apport raisonnable, projet cohérent, puis la réponse tombe, ajournement ou refus, non pas à...
Assurance prêt santé : réinventer sa protection après 50 ans à toulouse

Assurance prêt santé : réinventer sa protection après 50 ans à toulouse

Après 50 ans, emprunter pour acheter, rénover ou aider ses enfants n’a rien d’exceptionnel, et à Toulouse, où les prix immobiliers ont progressé sur la dernière décennie et où les projets de résidence principale comme d’investissement restent nombreux, la question de l’assurance emprunteur revient au premier plan. Santé, exclusions, surprimes, formalités médicales, mais aussi nouvelles marges de négociation offertes par la loi, la protection se réinvente, et les courtiers locaux affûtent leurs méthodes. Dans ce paysage, Corefi revendique 20 ans d’expérience et une approche « à votre écoute ». À 50 ans, la santé change le prêt Personne n’aime en parler, mais tout le monde y pense. Passé 50 ans, l’assurance emprunteur peut peser lourd dans le coût total d’un crédit, car le risque...